പണപ്പെരുപ്പത്തിന്റെ സാമ്പത്തികശാസ്ത്രം: പണത്തിന്റെ മൂല്യം ഇടിയുന്നതും കേന്ദ്ര ബാങ്കുകൾ വിപണിയെ നിയന്ത്രിക്കുന്നതും എങ്ങനെ?
പണപ്പെരുപ്പത്തിന്റെ സാമ്പത്തികശാസ്ത്രം: പണത്തിന്റെ മൂല്യം ഇടിയുന്നതും കേന്ദ്ര ബാങ്കുകൾ വിപണിയെ നിയന്ത്രിക്കുന്നതും എങ്ങനെ?
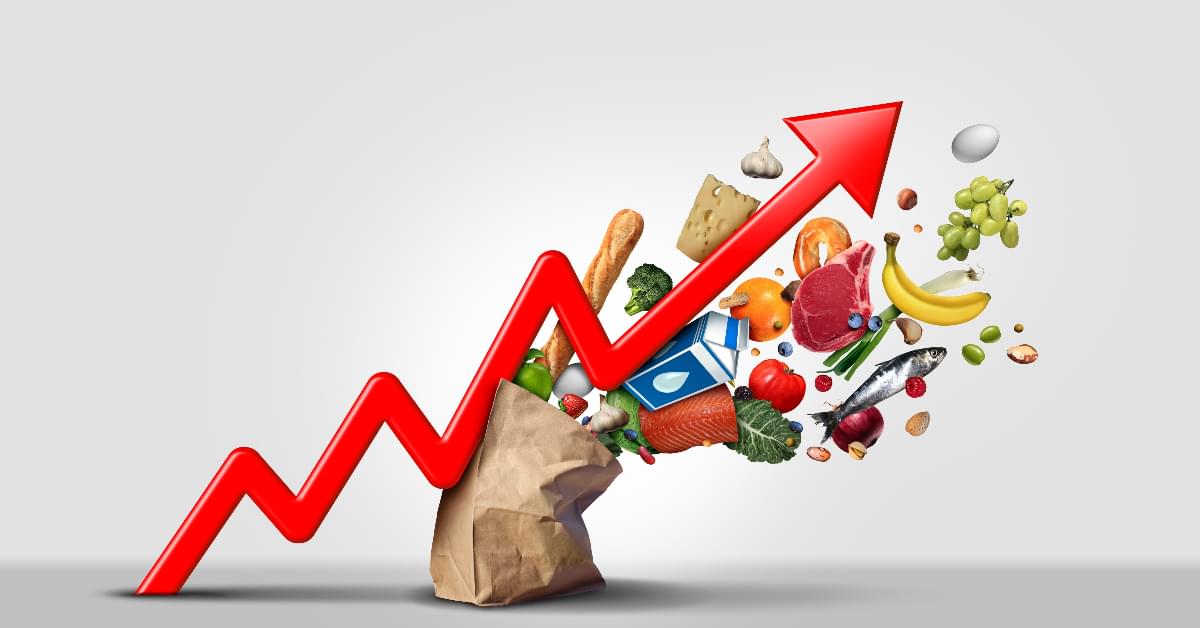
ഇന്നത്തെ മുതിർന്ന തലമുറയോട് സംസാരിച്ചാൽ അവർ പലപ്പോഴും അത്ഭുതത്തോടെ പറയുന്ന ഒരു കാര്യമുണ്ട്; ഏതാനും പതിറ്റാണ്ടുകൾക്ക് മുൻപ് കേവലം അൻപത് പൈസയ്ക്ക് ഒരു ചായയും പരിപ്പുവടയും കിട്ടുമായിരുന്നു, എന്നാൽ ഇന്ന് അതേ ചായയ്ക്ക് പത്തോ പന്ത്രണ്ടോ രൂപ നൽകണം. സാധനങ്ങളുടെ വലിപ്പമോ ഗുണനിലവാരമോ വർദ്ധിച്ചതുകൊണ്ടല്ല ഈ വിലക്കയറ്റം (Inflation) സംഭവിച്ചത്. മറിച്ച്, നമ്മുടെ കൈവശമുള്ള പണത്തിന്റെ ‘ക്രയശേഷി’ (Purchasing Power) കുറഞ്ഞുപോയതുകൊണ്ടാണ്. സാമ്പത്തികശാസ്ത്രത്തിൽ ഈ പ്രതിഭാസത്തെയാണ് ‘പണപ്പെരുപ്പം’ അഥവാ ‘ഇൻഫ്ലേഷൻ’ (Inflation) എന്ന് വിളിക്കുന്നത്.
ലളിതമായി പറഞ്ഞാൽ, ഒരു നിശ്ചിത കാലയളവിൽ ഒരു സമ്പദ്വ്യവസ്ഥയിലെ ഉൽപന്നങ്ങളുടെയും സേവനങ്ങളുടെയും പൊതുവായ വിലനിലവാരത്തിൽ ഉണ്ടാകുന്ന തുടർച്ചയായ വർദ്ധനവാണ് പണപ്പെരുപ്പം. പണപ്പെരുപ്പം കൂടുമ്പോൾ, കറൻസിയുടെ ഓരോ യൂണിറ്റിനും വാങ്ങാൻ കഴിയുന്ന ഉൽപന്നങ്ങളുടെ അളവ് കുറയുന്നു. അതായത്, ഇന്നലത്തെ നൂറു രൂപയ്ക്ക് വാങ്ങാൻ കഴിഞ്ഞ സാധനങ്ങൾ വാങ്ങാൻ നാളെ നൂറ്റിപ്പത്തു രൂപ നൽകേണ്ടി വരുന്നു. ഇത് യഥാർത്ഥത്തിൽ സാധനങ്ങൾ കൂടുതൽ വിലപിടിപ്പുള്ളതാകുന്നതല്ല, മറിച്ച് പണത്തിന്റെ മൂല്യം കുറയുന്ന പ്രക്രിയയാണ്.
സാമ്പത്തിക വിദഗ്ദ്ധരുടെ കാഴ്ചപ്പാടിൽ മിതമായ പണപ്പെരുപ്പം (സാധാരണയായി 2% മുതൽ 4% വരെ) ഒരു സമ്പദ്വ്യവസ്ഥയുടെ ആരോഗ്യകരമായ വളർച്ചയ്ക്ക് അത്യന്താപേക്ഷിതമാണ്. കാരണം, നാളെ സാധനങ്ങൾക്ക് വില കൂടുമെന്ന ചിന്ത ജനങ്ങളെ പണം വെറുതെ സൂക്ഷിച്ചുവെക്കാതെ ഉൽപാദനപരമായ കാര്യങ്ങൾക്ക് ചെലവഴിക്കാനും നിക്ഷേപിക്കാനും പ്രേരിപ്പിക്കുന്നു. ഇത് വ്യവസായങ്ങളെയും തൊഴിലവസരങ്ങളെയും ഉത്തേജിപ്പിക്കുന്നു. എന്നാൽ ഈ നിരക്ക് നിയന്ത്രണാതീതമായി ഉയരുമ്പോൾ അത് സാധാരണക്കാരുടെ ജീവിതച്ചെലവ് കുത്തനെ കൂട്ടുകയും സമ്പദ്വ്യവസ്ഥയെ അസ്ഥിരപ്പെടുത്തുകയും ചെയ്യുന്നു.
പണപ്പെരുപ്പത്തെ കൃത്യമായി അളക്കാൻ സാമ്പത്തിക വിദഗ്ദ്ധർ വിവിധ സൂചികകൾ ഉപയോഗിക്കുന്നു. നിത്യോപയോഗ സാധനങ്ങളുടെ ഒരു നിശ്ചിത കൂട്ടത്തിന്റെ (Basket of Goods and Services) വിലയിലുണ്ടാകുന്ന മാറ്റമാണ് ഇതിനായി നിരീക്ഷിക്കുന്നത്. ഒരു കുടുംബം സാധാരണയായി ഉപയോഗിക്കുന്ന പലവ്യഞ്ജനങ്ങൾ, ഇന്ധനം, വസ്ത്രം, പാർപ്പിടം, വിദ്യാഭ്യാസം, ചികിത്സ തുടങ്ങിയവ ഇതിൽ ഉൾപ്പെടുന്നു. ഈ ബാസ്കറ്റിന്റെ വില മുൻവർഷത്തെ അപേക്ഷിച്ച് എത്ര ശതമാനം ഉയർന്നു എന്ന് കണക്കാക്കിയാണ് രാജ്യത്തെ ഔദ്യോഗിക പണപ്പെരുപ്പ നിരക്ക് പ്രഖ്യാപിക്കുന്നത്.
ഡിമാൻഡും സപ്ലൈയും തമ്മിലുള്ള പോരാട്ടം
സാമ്പത്തിക ശാസ്ത്രത്തിന്റെ അടിസ്ഥാന നിയമമായ ഡിമാൻഡ്-സപ്ലൈ സമവാക്യത്തിൽ നിന്നാണ് പണപ്പെരുപ്പം ഉടലെടുക്കുന്നത്. പ്രധാനമായും രണ്ട് വലിയ കാരണങ്ങളാലാണ് ഉൽപന്നങ്ങളുടെ വില കുതിച്ചുയരുന്നത്: ‘ഡിമാൻഡ്-പുൾ പണപ്പെരുപ്പം’ (Demand-Pull Inflation), ‘കോസ്റ്റ്-പുഷ് പണപ്പെരുപ്പം’ (Cost-Push Inflation). ഇവ ഓരോന്നും വിപണിയിൽ വ്യത്യസ്ത രീതിയിലാണ് പ്രതിഫലിക്കുന്നത്.
ഡിമാൻഡ്-പുൾ പണപ്പെരുപ്പം സംഭവിക്കുന്നത് ഉൽപാദനത്തേക്കാൾ വേഗത്തിൽ ഉപഭോക്താക്കളുടെ ആവശ്യകത (Demand) വർദ്ധിക്കുമ്പോഴാണ്. ‘അമിതമായ പണം കുറഞ്ഞ സാധനങ്ങളെ പിന്തുടരുന്ന അവസ്ഥ’ (Too much money chasing too few goods) എന്ന് ഇതിനെ സാമ്പത്തികശാസ്ത്രജ്ഞർ വിശേഷിപ്പിക്കുന്നു. ഉദാഹരണത്തിന്, വിപണിയിൽ ആകെ 100 ചാക്ക് അരി മാത്രമേ ഉള്ളൂ എന്നും, എന്നാൽ അത് വാങ്ങാൻ 500 ആളുകൾ കൈയിൽ ധാരാളം പണവുമായി എത്തുന്നുവെന്നും കരുതുക. സ്വാഭാവികമായും ഏറ്റവും ഉയർന്ന വില നൽകാൻ തയ്യാറുള്ളവർക്ക് അരി വിൽക്കപ്പെടുകയും അരിയുടെ വില കുത്തനെ ഉയരുകയും ചെയ്യുന്നു. ആളുകളുടെ കൈവശം വരുമാനം കൂടുമ്പോഴോ, ബാങ്കുകൾ കുറഞ്ഞ പലിശയ്ക്ക് വായ്പകൾ നൽകുമ്പോഴോ ഇത്തരം സാഹചര്യം ഉടലെടുക്കാം.
രണ്ടാമത്തെ ഘടകമായ കോസ്റ്റ്-പുഷ് പണപ്പെരുപ്പം ഉണ്ടാകുന്നത് ഉൽപാദനച്ചെലവ് വർദ്ധിക്കുന്നത് വഴിയാണ്. അസംസ്കൃത വസ്തുക്കളുടെ വിലക്കയറ്റം, തൊഴിലാളികളുടെ വേതന വർദ്ധനവ്, അല്ലെങ്കിൽ അന്താരാഷ്ട്ര വിപണിയിലെ ക്രൂഡ് ഓയിൽ വിലക്കയറ്റം എന്നിവ ഇതിന് കാരണമാകാം. ഫാക്ടറികളിൽ സാധനങ്ങൾ നിർമ്മിക്കുന്നതിനുള്ള ചെലവ് കൂടുമ്പോൾ, നിർമ്മാതാക്കൾ ലാഭം നിലനിർത്താനായി ആ ഭാരം ഉപഭോക്താക്കളുടെ തലയിലേക്ക് മാറ്റിവെക്കുന്നു. ഉദാഹരണത്തിന്, ഡീസൽ വില വർദ്ധിക്കുമ്പോൾ ചരക്കുനീക്കക്കൂലി കൂടുകയും അത് പച്ചക്കറികളുടെയും പലവ്യഞ്ജനങ്ങളുടെയും വില വർദ്ധനവിലേക്ക് നയിക്കുകയും ചെയ്യുന്നു.
ഇവ കൂടാതെ, വിതരണ ശൃംഖലയിലെ തടസ്സങ്ങളും (Supply Chain Disruptions) പണപ്പെരുപ്പത്തിന് ആക്കം കൂട്ടുന്നു. യുദ്ധങ്ങൾ, പ്രകൃതിദുരന്തങ്ങൾ, അല്ലെങ്കിൽ പകർച്ചവ്യാധികൾ എന്നിവ കാരണം അന്താരാഷ്ട്ര തലത്തിൽ സാധനങ്ങളുടെ നീക്കം തടസ്സപ്പെടുമ്പോൾ ലഭ്യത കുറയുകയും വില കുതിച്ചുയരുകയും ചെയ്യുന്നു. 2020-ലെ കോവിഡ് മഹാമാരിക്ക് ശേഷവും റഷ്യ-ഉക്രെയ്ൻ യുദ്ധകാലത്തും ലോകം സാക്ഷ്യം വഹിച്ചത് ഇത്തരം സങ്കീർണ്ണമായ സപ്ലൈ തടസ്സങ്ങൾ സൃഷ്ടിച്ച പണപ്പെരുപ്പത്തിനായിരുന്നു.
പണത്തിന്റെ മൂല്യം എങ്ങനെയാണ് നിർണ്ണയിക്കപ്പെടുന്നത്?
പണത്തിന് യഥാർത്ഥത്തിൽ എവിടെ നിന്നാണ് മൂല്യം ലഭിക്കുന്നത് എന്ന് ചിന്തിച്ചിട്ടുണ്ടോ? പുരാതന കാലത്ത് സ്വർണ്ണം, വെള്ളി തുടങ്ങിയ ലോഹങ്ങളായിരുന്നു നാണയങ്ങളായി ഉപയോഗിച്ചിരുന്നത്. ആ നാണയങ്ങൾക്ക് അവ നിർമ്മിച്ച ലോഹത്തിന്റെ ആന്തരിക മൂല്യം (Intrinsic Value) ഉണ്ടായിരുന്നു. പിന്നീട് കടലാസ് കറൻസികൾ വന്നപ്പോൾ, ‘ഗോൾഡ് സ്റ്റാൻഡേർഡ്’ (Gold Standard) എന്ന വ്യവസ്ഥിതിയാണ് ലോകം പിന്തുടർന്നത്. അതായത്, ഒരു സർക്കാർ എത്ര കടലാസ് പണം അച്ചടിക്കുന്നുവോ, അത്രയും മൂല്യമുള്ള സ്വർണ്ണം തങ്ങളുടെ ഖജനാവിൽ സൂക്ഷിക്കണമായിരുന്നു. ജനങ്ങൾക്ക് എപ്പോൾ വേണമെങ്കിലും കറൻസി തിരികെ നൽകി തത്തുല്യമായ സ്വർണ്ണം കൈപ്പറ്റാമായിരുന്നു.
എന്നാൽ 1971-ൽ അമേരിക്കൻ പ്രസിഡന്റ് റിച്ചാർഡ് നിക്സൺ സ്വർണ്ണവും ഡോളറും തമ്മിലുള്ള ഈ നേരിട്ടുള്ള ബന്ധം വിച്ഛേദിച്ചു. ഇതോടെ ആധുനിക ലോകം പൂർണ്ണമായും ‘ഫിയറ്റ് മണി’ (Fiat Money) എന്ന വ്യവസ്ഥയിലേക്ക് മാറി. ലാറ്റിൻ ഭാഷയിൽ ‘ഫിയറ്റ്’ എന്നാൽ ‘ഉത്തരവ് വഴി ഉണ്ടാക്കിയത്’ എന്നാണർത്ഥം. ഇന്നത്തെ ഇന്ത്യൻ രൂപയോ അമേരിക്കൻ ഡോളറോ യൂറോയോ ഒന്നും സ്വർണ്ണത്തിന്റെ പിൻബലമുള്ളവയല്ല. കേന്ദ്ര ബാങ്കും സർക്കാരും ഇതിന് നിയമസാധുത നൽകിയിരിക്കുന്നു എന്നതിനാലും, ജനങ്ങൾക്ക് അതിൽ വിശ്വാസമുണ്ട് എന്നതിനാലും മാത്രമാണ് കടലാസ് കഷണത്തിന് മൂല്യമുണ്ടാകുന്നത്.
ഒരു കറൻസിയുടെ മൂല്യം ആത്യന്തികമായി നിലനിൽക്കുന്നത് ജനങ്ങൾ ആ സമ്പദ്വ്യവസ്ഥയിൽ അർപ്പിക്കുന്ന വിശ്വാസത്തിലാണ്. സർക്കാർ യഥേഷ്ടം കറൻസി അച്ചടിച്ചിറക്കാൻ തുടങ്ങിയാൽ, വിപണിയിലുള്ള ചരക്കുകളുടെ അളവിനേക്കാൾ പണത്തിന്റെ അളവ് ക്രമാതീതമായി പെരുകും. ഇതോടെ ആ കറൻസിയുടെ വിനിമയ മൂല്യം തകർന്നടിയുന്നു. ‘പണത്തിന്റെ അളവ് സിദ്ധാന്തം’ (Quantity Theory of Money) അനുസരിച്ച്, ഒരു സമ്പദ്വ്യവസ്ഥയിൽ ഉൽപാദിപ്പിക്കപ്പെടുന്ന ഉൽപന്നങ്ങളുടെ അളവിൽ മാറ്റമില്ലാതെ പണത്തിന്റെ അളവ് ഇരട്ടിയായാൽ, വിലനിലവാരവും ഇരട്ടിയാകും; പണത്തിന്റെ മൂല്യം പകുതിയായി ഇടിയും.
ഇതുകൊണ്ടാണ് രാജ്യങ്ങൾക്ക് ദാരിദ്ര്യം ഇല്ലാതാക്കാൻ തോന്നുംപടി കറൻസി നോട്ട് അച്ചടിക്കാൻ കഴിയാത്തത്. ഒരു സർക്കാർ അമിതമായി പണം അച്ചടിക്കുമ്പോൾ, അത് ജനങ്ങളുടെ കൈകളിലെ പണത്തിന്റെ അളവ് കൂട്ടുമെങ്കിലും രാജ്യത്തിന്റെ യഥാർത്ഥ സമ്പത്തായ ഫാക്ടറികളോ കൃഷിയോ ഉൽപന്നങ്ങളോ വർദ്ധിക്കുന്നില്ല. ഫലത്തിൽ കറൻസിയുടെ മൂല്യം പൂജ്യത്തിലേക്ക് താഴുകയും വൻ സാമ്പത്തിക ദുരന്തത്തിന് വഴിവെക്കുകയും ചെയ്യുന്നു.
ഹൈപ്പർഇൻഫ്ലേഷൻ: ചരിത്രത്തിലെ വൻ സാമ്പത്തിക തകർച്ചകൾ
പണപ്പെരുപ്പം നിയന്ത്രണാതീതമായി കുതിച്ചുയർന്ന് പ്രതിമാസം 50 ശതമാനത്തിലധികം നിരക്കിൽ വിലക്കയറ്റം ഉണ്ടാകുന്ന അവസ്ഥയെയാണ് സാമ്പത്തികശാസ്ത്രത്തിൽ ‘ഹൈപ്പർഇൻഫ്ലേഷൻ’ (Hyperinflation) എന്ന് വിളിക്കുന്നത്. മാനവരാശിയുടെ ചരിത്രത്തിൽ പല രാജ്യങ്ങളും ഈ വിനാശകരമായ അവസ്ഥയിലൂടെ കടന്നുപോയിട്ടുണ്ട്. സർക്കാരുകളുടെ അവിവേകപരമായ തീരുമാനങ്ങളും യുദ്ധങ്ങളും കറൻസി അമിതമായി അച്ചടിക്കുന്നതുമാണ് ഇത്തരം തകർച്ചകൾക്ക് കാരണമായത്.
ഇതിൽ ഏറ്റവും കുപ്രസിദ്ധമായത് ഒന്നാം ലോകമഹായുദ്ധത്തിന് ശേഷമുള്ള ജർമ്മനിയിലെ (വൈമർ റിപ്പബ്ലിക്) പ്രതിസന്ധിയാണ് (1921-1923). യുദ്ധനഷ്ടപരിഹാരം നൽകാനായി ജർമ്മൻ സർക്കാർ അതിഭീമമായ അളവിൽ മാർക്ക് (കറൻസി) അച്ചടിച്ചിറക്കി. ഫലം ഭയാനകമായിരുന്നു. 1923 ആയപ്പോഴേക്കും ഒരു റൊട്ടി വാങ്ങാൻ ജനങ്ങൾക്ക് ഉന്തുവണ്ടികളിൽ കറൻസി നോട്ടുകൾ കൊണ്ടുപോകേണ്ടി വന്നു. ദിവസവും മണിക്കൂറുകൾ വെച്ച് സാധനങ്ങളുടെ വില ഇരട്ടിച്ചു. വിറക് വാങ്ങി കത്തിക്കുന്നതിനേക്കാൾ വിലകുറഞ്ഞതായതിനാൽ ആളുകൾ അടുപ്പിൽ തീകത്തിക്കാൻ കറൻസി നോട്ടുകൾ ഉപയോഗിക്കുന്ന ചിത്രങ്ങൾ അക്കാലത്തെ ദയനീയ യാഥാർത്ഥ്യമായിരുന്നു.
സമാനമായ ദുരന്തം ഇരുപത്തിയൊന്നാം നൂറ്റാണ്ടിൽ സിംബാബ്വെയിലും വെനസ്വേലയിലും അരങ്ങേറി:
- സിംബാബ്വെ (2008): കാർഷിക തകർച്ചയെത്തുടർന്ന് റോബർട്ട് മുഗാബെയുടെ സർക്കാർ കടങ്ങൾ വീട്ടാൻ ട്രില്യൺ കണക്കിന് ഡോളറുകൾ അച്ചടിച്ചു. പണപ്പെരുപ്പം പ്രതിമാസം 79.6 ബില്യൺ ശതമാനമായി ഉയർന്നു. 100 ട്രില്യൺ സിംബാബ്വെ ഡോളറിന്റെ നോട്ടുകൾ വരെ പുറത്തിറക്കേണ്ടി വന്നെങ്കിലും ഒരു ബസ് ടിക്കറ്റിന് പോലും അത് തികയുമായിരുന്നില്ല. ഒടുവിൽ രാജ്യം സ്വന്തം കറൻസി ഉപേക്ഷിച്ചു.
- വെനസ്വേല (2016-2019): എണ്ണവിലയിടിവും സാമ്പത്തിക കെടുകാര്യസ്ഥതയും കാരണം വെനസ്വേലൻ ബൊളിവറിന്റെ മൂല്യം ഇടിഞ്ഞു. സൂപ്പർമാർക്കറ്റുകളിൽ സാധനങ്ങൾ തൂക്കിനോക്കുന്നതിന് പകരം നോട്ടുകെട്ടുകൾ തൂക്കിനോക്കി വാങ്ങേണ്ട അവസ്ഥയുണ്ടായി. ലക്ഷക്കണക്കിന് ആളുകൾ അഭയാർത്ഥികളായി പലായനം ചെയ്തു.
- ഹംഗറി (1946): ചരിത്രത്തിലെ ഏറ്റവും ഭീകരമായ ഹൈപ്പർഇൻഫ്ലേഷൻ നടന്നത് ഹംഗറിയിലാണ്. രണ്ടാം ലോകമഹായുദ്ധത്തിന് ശേഷം പ്രതിദിനം വില ഇരട്ടിക്കുന്ന അവസ്ഥയുണ്ടായി. 100 ക്വിന്റില്യൺ (10^20) പെംഗോ നോട്ട് വരെ അച്ചടിക്കേണ്ടി വന്നു.
ഈ ചരിത്ര സംഭവങ്ങൾ ഓർമ്മിപ്പിക്കുന്നത് ഒരൊറ്റ കാര്യമാണ്: പണം എന്നത് ഒരു കടലാസ് മാത്രമാണ്, വിപണിയിലെ ഉൽപാദനക്ഷമതയും നിയമവാഴ്ചയും ജനങ്ങളുടെ വിശ്വാസവും നഷ്ടപ്പെട്ടാൽ ആ കടലാസിന് ചവറ്റുകുട്ടയിലെ പാഴ്വസ്തുവിന്റെ വിലപോലും ഉണ്ടാകില്ല.
പലിശനിരക്കുകൾ പണപ്പെരുപ്പത്തെ തളയ്ക്കുന്നത് എങ്ങനെ?
പണപ്പെരുപ്പത്തെ നിയന്ത്രിച്ചു നിർത്തുക എന്നത് ഏതൊരു രാജ്യത്തിന്റെയും കേന്ദ്ര ബാങ്കിന്റെ ഏറ്റവും പ്രധാനപ്പെട്ട ഉത്തരവാദിത്തമാണ്. ഇന്ത്യയിൽ ഈ ചുമതല നിർവ്വഹിക്കുന്നത് റിസർവ് ബാങ്ക് ഓഫ് ഇന്ത്യയാണ് (RBI). സാമ്പത്തിക വിപണിയിലെ പണത്തിന്റെ ഒഴുക്ക് നിയന്ത്രിക്കാൻ കേന്ദ്ര ബാങ്കുകൾ ഉപയോഗിക്കുന്ന തന്ത്രങ്ങളെയാണ് ‘പണനയം’ (Monetary Policy) എന്ന് പറയുന്നത്. ഇതിനായി അവർ ഉപയോഗിക്കുന്ന ഏറ്റവും ശക്തമായ ആയുധമാണ് പലിശനിരക്കുകൾ, പ്രത്യേകിച്ച് ‘റെപ്പോ നിരക്ക്’ (Repo Rate).
വാണിജ്യ ബാങ്കുകൾക്ക് (SBI, HDFC തുടങ്ങിയവ) ഹ്രസ്വകാലത്തേക്ക് റിസർവ് ബാങ്ക് നൽകുന്ന വായ്പകൾക്ക് ഈടാക്കുന്ന പലിശനിരക്കാണ് റെപ്പോ നിരക്ക്. വിപണിയിൽ പണപ്പെരുപ്പം അപകടകരമാംവിധം ഉയരുമ്പോൾ, റിസർവ് ബാങ്ക് റെപ്പോ നിരക്ക് വർദ്ധിപ്പിക്കുന്നു. ഇതോടെ വാണിജ്യ ബാങ്കുകൾക്ക് പണം കടമെടുക്കുന്നത് ചെലവേറിയതാകുന്നു. തങ്ങളുടെ ലാഭം നിലനിർത്താൻ ബാങ്കുകൾ സാധാരണക്കാർക്കും ബിസിനസുകൾക്കും നൽകുന്ന ഭവനവായ്പ, വാഹനവായ്പ, വ്യക്തിഗത വായ്പ എന്നിവയുടെ പലിശനിരക്ക് ഉയർത്തുന്നു.
പലിശനിരക്ക് കൂടുമ്പോൾ വിപണിയിൽ എന്ത് സംഭവിക്കുന്നു എന്ന് നോക്കാം:
- വായ്പയെടുക്കൽ കുറയുന്നു: ഉയർന്ന പലിശ കാരണം ആളുകൾ പുതിയ വീടുകളോ കാറുകളോ വാങ്ങുന്നത് നീട്ടിവെക്കുന്നു. വ്യവസായങ്ങൾ പുതിയ ഫാക്ടറികൾ തുടങ്ങാനോ വിപുലീകരിക്കാനോ വായ്പയെടുക്കുന്നത് കുറയ്ക്കുന്നു.
- സമ്പാദ്യം വർദ്ധിക്കുന്നു: ബാങ്ക് നിക്ഷേപങ്ങൾക്ക് (Fixed Deposits) മികച്ച പലിശ ലഭിക്കുന്നതിനാൽ ജനങ്ങൾ പണം അനാവശ്യമായി ചെലവഴിക്കാതെ ബാങ്കുകളിൽ നിക്ഷേപിക്കാൻ പ്രേരിതരാകുന്നു.
- ഡിമാൻഡ് കുറയുന്നു: ആളുകളുടെ കൈവശം ചെലവഴിക്കാനുള്ള പണം (Liquidity) കുറയുമ്പോൾ സാധനങ്ങൾക്കുള്ള ഡിമാൻഡ് താഴുന്നു. ഡിമാൻഡ് കുറയുമ്പോൾ വ്യാപാരികൾ വില കുറയ്ക്കാൻ നിർബന്ധിതരാകുന്നു, ഇത് പണപ്പെരുപ്പത്തെ നിയന്ത്രണത്തിലാക്കുന്നു.
ഇതിനുപുറമെ, ബാങ്കുകൾ തങ്ങളുടെ പക്കലുള്ള നിക്ഷേപത്തിന്റെ ഒരു നിശ്ചിത ശതമാനം ആർ.ബി.ഐയിൽ പണമായി സൂക്ഷിക്കണം എന്ന നിബന്ധനയുണ്ട് (Cash Reserve Ratio – CRR). വിപണിയിലെ പണലഭ്യത കുറയ്ക്കാൻ ആർ.ബി.ഐ ഈ സി.ആർ.ആർ നിരക്ക് ഉയർത്താറുണ്ട്. എന്നാൽ പലിശനിരക്ക് അമിതമായി ഉയർത്തിയാൽ അത് രാജ്യത്തിന്റെ സാമ്പത്തിക വളർച്ചയെ മുരടിപ്പിക്കാനും തൊഴിലില്ലായ്മ വർദ്ധിക്കാനും കാരണമായേക്കാം. അതിനാൽ സാമ്പത്തിക വളർച്ചയും പണപ്പെരുപ്പ നിയന്ത്രണവും തമ്മിൽ അതിസൂക്ഷ്മമായ ഒരു സന്തുലിതാവസ്ഥ നിലനിർത്താൻ റിസർവ് ബാങ്കിന്റെ മോണിറ്ററി പോളിസി കമ്മിറ്റിക്ക് (MPC) നിരന്തരം ശ്രദ്ധിക്കേണ്ടതുണ്ട്.
പണപ്പെരുപ്പം സാധാരണക്കാരെ ബാധിക്കുന്നത് എങ്ങനെ?
ഇന്ത്യയെപ്പോലൊരു വികസ്വര രാജ്യത്ത് പണപ്പെരുപ്പം സാധാരണക്കാരുടെ കുടുംബ ബജറ്റിനെ നേരിട്ട് തകിടം മറിക്കുന്ന ഒന്നാണ്. ഇന്ത്യയിൽ പണപ്പെരുപ്പത്തിന്റെ വലിയൊരു പങ്ക് ‘ഭക്ഷ്യ പണപ്പെരുപ്പമാണ്’ (Food Inflation). ദരിദ്ര-ഇടത്തരം കുടുംബങ്ങളുടെ വരുമാനത്തിന്റെ 40 മുതൽ 50 ശതമാനം വരെയും ഭക്ഷണത്തിനാണ് ചെലവഴിക്കുന്നത്. അതിനാൽ തക്കാളി, ഉള്ളി, പച്ചക്കറികൾ, പാചകവാതകം എന്നിവയുടെ വിലയിലുണ്ടാകുന്ന ചെറിയ വർദ്ധനവ് പോലും സാധാരണക്കാരെ കടുത്ത പ്രതിസന്ധിയിലാക്കുന്നു.
കേരളത്തിന്റെ സവിശേഷ സാമ്പത്തിക ഭൂമികയിൽ പണപ്പെരുപ്പത്തിന്റെ പ്രത്യാഘാതങ്ങൾ കൂടുതൽ പ്രകടമാണ്. കേരളം പ്രധാനമായും ഒരു ഉപഭോക്തൃ സംസ്ഥാനമാണ് (Consumer State). നമുക്കാവശ്യമായ അരി, പച്ചക്കറികൾ, പഴങ്ങൾ, മുട്ട, പാൽ എന്നിവയുടെ വലിയൊരു പങ്കും തമിഴ്നാട്, ആന്ധ്രാപ്രദേശ്, കർണ്ണാടക തുടങ്ങിയ അയൽ സംസ്ഥാനങ്ങളിൽ നിന്നാണ് ട്രക്കുകളിൽ എത്തിക്കുന്നത്. അതിനാൽ ദേശീയ തലത്തിൽ ഡീസൽ വിലയിലുണ്ടാകുന്ന വർദ്ധനവ് മറ്റ് സംസ്ഥാനങ്ങളെ അപേക്ഷിച്ച് കേരളത്തിലെ സാധനങ്ങളുടെ വിലയിൽ ഇരട്ടി പ്രത്യാഘാതമുണ്ടാക്കുന്നു.
മറ്റൊരു പ്രധാന ഘടകം കേരളത്തിന്റെ ‘പ്രവാസി വരുമാനമാണ്’ (Remittance Economy). ഗൾഫ് രാജ്യങ്ങളിൽ നിന്ന് കേരളത്തിലേക്ക് എത്തുന്ന പണം കേരളീയരുടെ വാങ്ങൽ ശേഷി ഉയർത്തുന്നു. വിപണിയിൽ ലിക്വിഡിറ്റി (പണലഭ്യത) കൂടുമ്പോൾ റിയൽ എസ്റ്റേറ്റ്, നിർമ്മാണ സാമഗ്രികൾ, വിദ്യാഭ്യാസം, ആരോഗ്യ സംരക്ഷണം എന്നിവയ്ക്ക് കേരളത്തിൽ വൻതോതിൽ വില ഉയരുന്നു. ഉദാഹരണത്തിന്, കേരളത്തിലെ ഭൂമിയുടെ വിലയും വീടുനിർമ്മാണ ചെലവും ഇന്ത്യയിലെ മറ്റ് പല സംസ്ഥാനങ്ങളേക്കാളും വളരെ ഉയർന്ന നിരക്കിലാണ് വളർന്നുകൊണ്ടിരിക്കുന്നത്.
കൂടാതെ, മലയാളി സമൂഹത്തിന് സ്വർണ്ണത്തോടുള്ള അമിതമായ താത്പര്യവും പണപ്പെരുപ്പവുമായി ബന്ധപ്പെട്ടിരിക്കുന്നു. പണത്തിന്റെ മൂല്യം ഇടിയുമ്പോൾ തങ്ങളുടെ സമ്പാദ്യം സുരക്ഷിതമാക്കാൻ ചരിത്രപരമായി മലയാളികൾ സ്വർണ്ണത്തെയാണ് ആശ്രയിക്കുന്നത്. സ്വർണ്ണം ഒരു ‘ഇൻഫ്ലേഷൻ ഹെഡ്ജ്’ (Inflation Hedge) ആയി പ്രവർത്തിക്കുന്നു; അതായത് രൂപയുടെ മൂല്യം കുറയുമ്പോൾ സ്വർണ്ണവില ഉയരുകയും അത് സമ്പാദ്യത്തെ നാശത്തിൽ നിന്ന് സംരക്ഷിക്കുകയും ചെയ്യുന്നു.
പണപ്പെരുപ്പത്തെ അളക്കുന്നത് എങ്ങനെ? CPI, WPI സൂചികകളുടെ ഗണിതം
ഒരു രാജ്യത്തെ പണപ്പെരുപ്പം എങ്ങനെയാണ് ഗവൺമെന്റ് ശാസ്ത്രീയമായി അളക്കുന്നത്? ഇതിനായി പ്രധാനമായും രണ്ട് സൂചികകളാണ് ഇന്ത്യയിൽ ഉപയോഗിക്കുന്നത്: ഉപഭോക്തൃ വില സൂചിക (Consumer Price Index – CPI), മൊത്തവില സൂചിക (Wholesale Price Index – WPI). ഇവ രണ്ടും സമ്പദ്വ്യവസ്ഥയുടെ വ്യത്യസ്ത തലങ്ങളിലെ വിലനിലവാരത്തെയാണ് പ്രതിഫലിപ്പിക്കുന്നത്.
ഉപഭോക്തൃ വില സൂചിക (CPI) എന്നത് റീട്ടെയിൽ വിപണിയിൽ ഒരു സാധാരണ ഉപഭോക്താവ് നേരിട്ട് വാങ്ങുന്ന സാധനങ്ങളുടെയും സേവനങ്ങളുടെയും വിലനിലവാരമാണ്. നാഷണൽ സ്റ്റാറ്റിസ്റ്റിക്കൽ ഓഫീസ് (NSO) ആണ് ഈ വിവരങ്ങൾ ശേഖരിക്കുന്നത്. ഇതിൽ ഭക്ഷണപദാർത്ഥങ്ങൾ, ഇന്ധനം, വസ്ത്രങ്ങൾ എന്നിവ മാത്രമല്ല, ഡോക്ടറുടെ ഫീസ്, സ്കൂൾ ഫീസ്, സിനിമാ ടിക്കറ്റ്, വാടക തുടങ്ങിയ സേവനങ്ങളും ഉൾപ്പെടുന്നു. റിസർവ് ബാങ്ക് തങ്ങളുടെ പണനയങ്ങൾ രൂപീകരിക്കാൻ ഔദ്യോഗികമായി മാനദണ്ഡമാക്കുന്നത് സിപിഐ പണപ്പെരുപ്പത്തെയാണ്. ഇന്ത്യയിൽ സിപിഐ പണപ്പെരുപ്പം 4 ശതമാനത്തിൽ (പ്ലസ് അല്ലെങ്കിൽ മൈനസ് 2 ശതമാനം, അതായത് 2% മുതൽ 6% വരെ) നിലനിർത്താനാണ് ആർ.ബി.ഐ ലക്ഷ്യമിടുന്നത്.
മൊത്തവില സൂചിക (WPI) മൊത്തവ്യാപാര വിപണിയിലെ (Wholesale Market) ഇടപാടുകളെയാണ് കണക്കിലെടുക്കുന്നത്. ഫാക്ടറികൾ ഉൽപാദിപ്പിക്കുന്ന ഉൽപന്നങ്ങൾ, മൊത്തവ്യാപാര ചന്തകളിലെ ധാന്യങ്ങൾ, അസംസ്കൃത വസ്തുക്കൾ എന്നിവയുടെ വിലയാണിത്. ഡബ്ല്യുപിഐയിൽ ‘സേവനങ്ങൾ’ (Services) ഉൾപ്പെടുന്നില്ല, ചരക്കുകൾ മാത്രമാണ് ഉള്ളത്. വ്യവസായങ്ങളുടെ ഇൻപുട്ട് ചെലവുകൾ മനസ്സിലാക്കാൻ ഡബ്ല്യുപിഐ സഹായിക്കുന്നു.
ഈ സൂചികകൾ കണക്കാക്കാൻ ഒരു ‘അടിസ്ഥാന വർഷം’ (Base Year) നിശ്ചയിക്കുന്നു. ഉദാഹരണത്തിന്, അടിസ്ഥാന വർഷത്തിലെ ബാസ്കറ്റ് മൂല്യം 100 ആയി കണക്കാക്കിയാൽ, നിലവിലെ വർഷം ആ ബാസ്കറ്റിന്റെ മൂല്യം 106 ആയാൽ പണപ്പെരുപ്പം 6 ശതമാനമാണെന്ന് പറയാം. ബാസ്കറ്റിലെ ഓരോ ഉൽപന്നത്തിനും ജനങ്ങൾ ചെലവഴിക്കുന്ന അനുപാതത്തിനനുസരിച്ച് കൃത്യമായ ‘വെയ്റ്റേജ്’ (Weightage) നൽകിയാണ് സൂചിക നിർണ്ണയിക്കുന്നത്.
പണപ്പെരുപ്പത്തെക്കുറിച്ചുള്ള തെറ്റായ ധാരണകൾ
പണപ്പെരുപ്പത്തെക്കുറിച്ച് സാധാരണക്കാർക്കിടയിൽ നിരവധി മിഥ്യാധാരണകൾ നിലനിൽക്കുന്നുണ്ട്. സാമ്പത്തിക സാക്ഷരത വർദ്ധിക്കുന്നതിലൂടെ മാത്രമേ ഇത്തരം തെറ്റായ ചിന്തകളെ മറികടക്കാൻ സാധിക്കൂ.
ഏറ്റവും വലിയ തെറ്റിദ്ധാരണ ‘പണപ്പെരുപ്പം പൂജ്യമാകുന്നതാണ് രാജ്യത്തിന് ഏറ്റവും നല്ലത്’ എന്നതാണ്. എന്നാൽ പണപ്പെരുപ്പം പൂജ്യമാവുകയോ നെഗറ്റീവ് ആവുകയോ ചെയ്താൽ (ഇതിനെ ഡിഫ്ലേഷൻ / Deflation എന്ന് വിളിക്കുന്നു) അത് പണപ്പെരുപ്പത്തേക്കാൾ വലിയ അപകടമാണ്. സാധനങ്ങളുടെ വില കുറഞ്ഞുകൊണ്ടിരുന്നാൽ, ആളുകൾ നാളെ വില ഇനിയും കുറയും എന്ന് കരുതി സാധനങ്ങൾ വാങ്ങുന്നത് മാറ്റിവെക്കും. കാറുകളും വീടുകളും ഇലക്ട്രോണിക്സ് സാധനങ്ങളും ആരും വാങ്ങാതെയാകും. ഫാക്ടറികൾ പൂട്ടുകയും ജീവനക്കാരെ പിരിച്ചുവിടുകയും ചെയ്യും. ജപ്പാൻ കഴിഞ്ഞ മൂന്ന് പതിറ്റാണ്ടുകളായി ഇത്തരം സാമ്പത്തിക മാന്ദ്യത്തോട് പൊരുതുകയായിരുന്നു. അതിനാൽ മിതമായ പണപ്പെരുപ്പമാണ് വിപണിയെ ചലിപ്പിക്കുന്നത്.
രണ്ടാമത്തെ ധാരണ, ‘വിലക്കയറ്റം എന്നത് വ്യാപാരികളുടെ അത്യാഗ്രഹം കൊണ്ട് മാത്രം ഉണ്ടാകുന്നതാണ്’ എന്നതാണ്. ചില അവസരങ്ങളിൽ പൂഴ്ത്തിവെപ്പും കരിഞ്ചന്തയും വിലകൂട്ടാൻ കാരണമാകാറുണ്ടെങ്കിലും, വ്യവസ്ഥാപിതമായ പണപ്പെരുപ്പം എന്നത് ആഗോള വിപണിയിലെ അസംസ്കൃത വസ്തുക്കളുടെ വില, കറൻസി വിതരണം, ഗതാഗതച്ചെലവ് തുടങ്ങിയ വലിയ മാക്രോ ഇക്കണോമിക് ഘടകങ്ങളുടെ പ്രതിഫലനമാണ്. ഏതെങ്കിലും ഒരു വ്യാപാരിക്ക് വിപണിയെ ദീർഘകാലം ഒറ്റയ്ക്ക് നിയന്ത്രിക്കാനാവില്ല.
മറ്റൊരു തെറ്റിദ്ധാരണ, ‘ബാങ്കിലെ സേവിങ്സ് അക്കൗണ്ടിൽ പണം വെറുതെ സൂക്ഷിക്കുന്നത് വഴി നമ്മുടെ പണം സുരക്ഷിതമായിരിക്കുന്നു’ എന്നതാണ്. ബാങ്കിലെ പണത്തിന് കള്ളന്മാരിൽ നിന്നോ തീപിടുത്തത്തിൽ നിന്നോ സുരക്ഷ ലഭിച്ചേക്കാം, എന്നാൽ പണപ്പെരുപ്പമെന്ന ‘അദൃശ്യ കള്ളൻ’ ഓരോ വർഷവും നിങ്ങളുടെ പണത്തിന്റെ മൂല്യം മോഷ്ടിച്ചുകൊണ്ടിരിക്കുകയാണ്. നിങ്ങളുടെ ബാങ്ക് 3% പലിശ നൽകുമ്പോൾ രാജ്യത്തെ പണപ്പെരുപ്പം 6% ആണെങ്കിൽ, ഓരോ വർഷവും നിങ്ങളുടെ സമ്പാദ്യത്തിന്റെ യഥാർത്ഥ മൂല്യം 3% വീതം കുറഞ്ഞുകൊണ്ടിരിക്കുകയാണ്.
ഭാവി സാമ്പത്തിക ക്രമവും നിക്ഷേപ തന്ത്രങ്ങളും
ആധുനിക സാമ്പത്തിക ലോകത്ത് അതിജീവിക്കാൻ പണപ്പെരുപ്പത്തെ എങ്ങനെ നേരിടണമെന്ന് ഓരോ വ്യക്തിയും അറിഞ്ഞിരിക്കേണ്ടതുണ്ട്. വരുമാനം വർദ്ധിക്കുന്നതിനൊപ്പം തന്നെ നമ്മുടെ സമ്പാദ്യത്തെ പണപ്പെരുപ്പത്തിൽ നിന്ന് സംരക്ഷിക്കുന്ന സാമ്പത്തിക ഉപകരണങ്ങളിൽ നിക്ഷേപിക്കുക എന്നതാണ് പോംവഴി. സാമ്പത്തിക ശാസ്ത്രജ്ഞർ ഇതിനെ ‘പോസിറ്റീവ് റിയൽ റിട്ടേൺ’ (Positive Real Return) എന്ന് വിളിക്കുന്നു.
പണപ്പെരുപ്പത്തെ തോൽപ്പിക്കാൻ ചരിത്രപരമായി സഹായിച്ച ചില നിക്ഷേപ മാർഗ്ഗങ്ങൾ ഇവയാണ്:
- ഓഹരി വിപണിയും മ്യൂച്വൽ ഫണ്ടുകളും (Equities & Mutual Funds): ദീർഘകാലാടിസ്ഥാനത്തിൽ പണപ്പെരുപ്പ നിരക്കിനേക്കാൾ ഉയർന്ന നേട്ടം (സാധാരണയായി 11-14%) നൽകാൻ മികച്ച കമ്പനികളുടെ ഓഹരികൾക്ക് കഴിഞ്ഞിട്ടുണ്ട്. കമ്പനികൾ ഉൽപന്നങ്ങളുടെ വില കൂട്ടുമ്പോൾ അവരുടെ ലാഭവും ഷെയർ മൂല്യവും വർദ്ധിക്കുന്നതാണ് ഇതിന് കാരണം.
- റിയൽ എസ്റ്റേറ്റ് (Real Estate): ഭൂമിയുടെയും കെട്ടിടങ്ങളുടെയും മൂല്യം സാധാരണയായി പണപ്പെരുപ്പത്തിനൊപ്പം അല്ലെങ്കിൽ അതിനേക്കാൾ വേഗത്തിൽ വർദ്ധിക്കുന്നു. കൂടാതെ ഇവയിൽ നിന്നുള്ള വാടക വരുമാനവും കാലക്രമേണ കൂടുന്നു.
- സ്വർണ്ണം (Gold): കറൻസികളുടെ മൂല്യത്തകർച്ചയ്ക്കെതിരെയുള്ള പരമ്പരാഗത സുരക്ഷാ കവചമാണിത്. സാമ്പത്തിക അനിശ്ചിതത്വങ്ങളിലും യുദ്ധകാലങ്ങളിലും സ്വർണ്ണത്തിന്റെ മൂല്യം കുതിച്ചുയരാറുണ്ട്.
- ഇൻഫ്ലേഷൻ-ഇൻഡക്സ്ഡ് ബോണ്ടുകൾ (Inflation-Indexed Bonds): പണപ്പെരുപ്പ നിരക്കിനനുസരിച്ച് പലിശ മാറുന്ന സർക്കാർ കടപ്പത്രങ്ങളാണിത്. ഇത് മൂലധനത്തിന് പൂർണ്ണ സുരക്ഷ നൽകുന്നു.
ലോകം ഡിജിറ്റൽ കറൻസികളിലേക്കും നിർമ്മിത ബുദ്ധി നിയന്ത്രിക്കുന്ന പുതിയ വിപണിയിലേക്കും നീങ്ങുമ്പോൾ പണപ്പെരുപ്പത്തിന്റെ സ്വഭാവത്തിലും മാറ്റങ്ങൾ വരാം. ഉൽപാദനരംഗത്ത് റോബോട്ടുകളും എ.ഐയും കടന്നുവരുന്നത് ഉൽപാദനച്ചെലവ് കുറയ്ക്കുമെങ്കിലും (Deflationary pressure), ജനസംഖ്യാ വർദ്ധനവും പ്രകൃതിവിഭവങ്ങളുടെ ദൗർലഭ്യവും കാലാവസ്ഥാ വ്യതിയാനവും ആഹാര-ഊർജ്ജ മേഖലകളിൽ വലിയ പണപ്പെരുപ്പ ഭീഷണി ഉയർത്തുന്നുണ്ട്. പണത്തിന്റെ ഭൗതിക രൂപങ്ങൾ മാറിയാലും പണപ്പെരുപ്പമെന്ന സാമ്പത്തിക ശാസ്ത്ര തത്വം വിപണികളെ എന്നും നിയന്ത്രിച്ചുകൊണ്ടേയിരിക്കും.
Test Your Knowledge
1. ഉൽപാദനത്തേക്കാൾ വേഗത്തിൽ ഉപഭോക്താക്കളുടെ ആവശ്യകത വർദ്ധിക്കുന്നത് മൂലം ഉണ്ടാകുന്ന പണപ്പെരുപ്പത്തിന് പറയുന്ന പേരെന്താണ്?
ഉത്തരം കാണുക (Show Answer)
ഡിമാൻഡ്-പുൾ പണപ്പെരുപ്പം (Demand-Pull Inflation). അമിതമായ പണം കുറഞ്ഞ അളവിലുള്ള സാധനങ്ങളെ തേടിപ്പോകുമ്പോഴാണ് ഇത് സംഭവിക്കുന്നത്.
2. വാണിജ്യ ബാങ്കുകൾക്ക് ഹ്രസ്വകാലത്തേക്ക് വായ്പ നൽകുമ്പോൾ റിസർവ് ബാങ്ക് ഈടാക്കുന്ന പലിശനിരക്ക് ഏതാണ്?
ഉത്തരം കാണുക (Show Answer)
റെപ്പോ നിരക്ക് (Repo Rate). വിപണിയിലെ പണപ്പെരുപ്പം നിയന്ത്രിക്കാൻ ആർ.ബി.ഐ ഈ നിരക്കിൽ മാറ്റം വരുത്തുന്നു.
3. സ്വർണ്ണത്തിന്റെയോ മറ്റ് ലോഹങ്ങളുടെയോ ഭൗതിക പിൻബലമില്ലാതെ, സർക്കാർ ഉത്തരവിലൂടെയും ജനങ്ങളുടെ വിശ്വാസത്തിലൂടെയും മാത്രം മൂല്യം നിലനിർത്തുന്ന ആധുനിക കറൻസികളെ എന്ത് വിളിക്കുന്നു?
ഉത്തരം കാണുക (Show Answer)
ഫിയറ്റ് മണി (Fiat Money). ഇന്ത്യൻ രൂപ, യു.എസ് ഡോളർ എന്നിവ ഫിയറ്റ് കറൻസികൾക്ക് ഉദാഹരണങ്ങളാണ്.